Voiko asiakaslahjoja vähentää verotuksessa?
Asiakaslahjat ovat yleensä vähennyskelpoisia yrityksen verotuksessa, jos ne liittyvät liiketoimintaan ja täyttävät tietyt edellytykset. Vähennyskelpoisuus riippuu lahjan luonteesta, arvosta ja käyttötarkoituksesta. Mainoskalenterit, yritystekstiilit ja muut profiilituotteet katsotaan tyypillisesti vähennyskelpoisiksi mainoskuluiksi. Tässä artikkelissa käsittelemme asiakaslahjojen verotuksen keskeiset säännöt ja käytännön toteutuksen.
Mitä asiakaslahjat tarkoittavat verotuksessa?
Verotuksessa asiakaslahjat ja liikelahjat jaetaan kahteen pääkategoriaan: vähennyskelpoisiin liikekuluihin ja edustuskuluihin. Vähennyskelpoisia yrityslahjoja ovat sellaiset mainostuotteet, jotka liittyvät suoraan yrityksen liiketoimintaan ja joiden ensisijainen tarkoitus on mainonta, brändin vahvistaminen tai asiakassuhteiden ylläpito. Nämä liikelahjat kirjanpidossa merkitään mainoskuluiksi, jotka ovat täysimääräisesti vähennyskelpoisia verotuksessa.
Liikekuluiksi katsotaan lahjat, joissa on selkeä yrityksen tunniste, kuten logo, nimi tai yhteystiedot. Nämä mainosluonteiset asiakaslahjat toimivat mainosvälineinä ja tuovat yritykselle pitkäkestoista näkyvyyttä markkinoilla. Edustuskuluiksi luokitellaan puolestaan kalliimmat yrityslahjat, joiden arvo on korkeampi ja jotka annetaan henkilökohtaisemmassa yhteydessä ilman selvää mainostarkoitusta tai logon näkyvyyttä.
Vähennyskelpoisuuden kannalta ratkaisevaa on lahjan liiketoiminnallinen peruste ja mainosluonne. Asiakaslahja yritys kontekstissa tulee palvella yrityksen etua ja olla kohtuullinen suhteessa liiketoiminnan laajuuteen. Pelkästään henkilökohtaiset tai yksityiset lahjat eivät ole vähennyskelpoisia liikelahjoja verotuksessa. Verottaja arvioi jokaisen lahjan erikseen sen mainosarvon ja liiketoiminnallisen merkityksen perusteella.
Mitkä asiakaslahjat ovat vähennyskelpoisia yrityksen verotuksessa?
Vähennyskelpoisia asiakaslahjoja ovat ensisijaisesti mainostarkoituksessa annetut tuotteet, joissa näkyvät yrityksen tunnisteet. Mainoskalenterit, yritystekstiilit, profiilituotteet ja logolliset toimistotarvikkeet ovat tyypillisiä esimerkkejä vähennyskelpoisista asiakaslahjoista verotuksessa. Näiden mainostuotteiden ensisijainen tarkoitus on mainostaa yritystä, vahvistaa brändiä ja pitää yritys asiakkaiden mielessä ympäri vuoden. Lahjoitukset kirjanpidossa merkitään mainoskuluiksi, kun tuotteessa on selkeästi näkyvä yrityksen logo tai nimi.
Meiltä löydät laajan valikoiman vähennyskelpoisia asiakaslahjoja yritykselle. Mainoskalenterimme, kuten suosittu Maisematyttö®-kalenteri, ovat erinomaisia vuosittaisia yrityslahjoja, jotka pitävät yrityksesi näkyvillä koko vuoden ajan ja toimivat tehokkaana mainosvälineenä. Pilot Piping -baseballlippikset ja muut logolliset yritystekstiilit toimivat kävelevänä mainoksena vastaanottajilleen ja vahvistavat bränditunnettuutta markkinoilla.
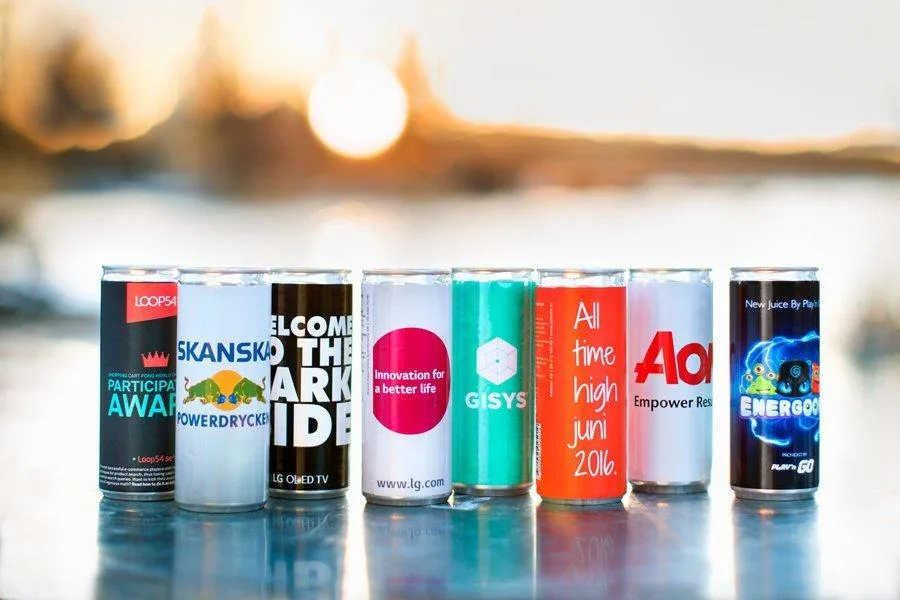
Personoidut energiajuomat omalla logolla tai etiketillä ovat nykyaikainen tapa erottua asiakaslahjavalikoimassa ja toimia mainoslahjoja logolla. Nämä käytännölliset mainostuotteet yhdistävät arkipäivän hyödyllisyyden tehokkaaseen mainosviestintään ja jäävät vastaanottajan mieleen. Tärkeää on, että tuotteessa näkyy selkeästi yrityksen tunniste, jotta se täyttää vähennyskelpoisien liikelahjojen mainostuotteen kriteerit verotuksessa.
Arvonrajoja ei ole asetettu vähennyskelpoisille mainostuotteille, mutta lahjan arvon tulee olla kohtuullinen ja liiketoiminnallisesti perusteltu. Liian kalliit lahjat voivat herättää verottajan huomion ja kyseenalaistaa niiden mainosluonteen.
Miten asiakaslahjat merkitään kirjanpitoon ja veroilmoitukseen?
Asiakaslahjat merkitään kirjanpitoon mainoskuluiksi tai edustuskuluiksi niiden luonteen mukaan. Mainosluonteiset liikelahjat kirjanpidossa kirjataan mainoskulujen tilille, josta ne ovat täysimääräisesti vähennyskelpoisia verotuksessa. Edustuskuluiksi luokitellut kalliimmat yrityslahjat merkitään edustuskulujen tilille, josta vain 50 prosenttia on vähennyskelpoista. Lahjoitukset kirjanpidossa vaativat aina asianmukaisen dokumentoinnin ja liiketoiminnallisen perustelun verottajaa varten.
Kirjanpitomerkintöjen yhteydessä tulee dokumentoida lahjan saaja, antoajankohta, lahjan luonne ja liiketoiminnallinen peruste. Kuitit ja laskut säilytetään kirjanpitoaineiston mukana vähintään kymmenen vuotta verotarkastusta varten. Jos kyseessä on mainostuote, kannattaa merkintöihin lisätä maininta tuotteen mainosluonteesta ja logon näkyvyydestä. Asianmukainen dokumentointi helpottaa verotarkastusta ja varmistaa vähennysoikeuden säilymisen.
Veroilmoituksessa asiakaslahjat vähennetään osana liiketoiminnan kuluja elinkeinotoiminnan tuloslaskelmassa. Mainosluonteiset asiakaslahjat vähennetään mainoskulujen kohdalta kokonaisuudessaan, kun ne täyttävät liikelahja verotus kriteerit. Mikäli lahjoja on annettu merkittäviä määriä tai arvoja, voi olla hyödyllistä eritellä ne omaksi rivikseen selkeyden vuoksi verottajaa ja kirjanpitäjää varten. Edustuskuluiksi luokitellut lahjat vähennetään 50 prosentin arvosta.
Dokumentointivaatimuksiin kuuluu myös lahjojen jakoperusteiden kirjaaminen ja vastaanottajaluettelon ylläpito. Verottaja voi tarkistuksessa kysyä, millä perusteella asiakaslahjoja on jaettu ja miten ne liittyvät liiketoimintaan. Säilytä kirjanpidossa tiedot lahjojen määristä, arvoista, vastaanottajista ja jakeluperusteista. Hyvä käytäntö on luoda Excel-taulukko tai muu seurantajärjestelmä asiakaslahjoja koskevaa dokumentointia varten.
Millaisia asiakaslahjoja kannattaa valita verotuksen kannalta?
Verotuksen kannalta kannattavimpia ovat selkeästi mainosluonteiset tuotteet, joissa yrityksen tunnisteet näkyvät selkeästi ja joita vastaanottaja käyttää julkisesti. Mainoskalenterit ovat erinomainen valinta vähennyskelpoisiksi asiakaslahjoiksi, sillä ne ovat pitkäkestoisia ja pitävät yrityksen näkyvillä koko vuoden ajan maksimaalisen mainosarvon saavuttamiseksi. Tutustu meidän liikelahjapalveluihimme ja löydä monipuolinen valikoima mainoskalentereita eri kokoisille yrityksille ja budjettivaatimuksiin.
Yritystekstiilit, kuten logolliset lippikset, t-paidat ja työvaatteet, ovat tehokkaita asiakaslahjoja verotuksen näkökulmasta ja toimivat mainoslahjoja logolla. Ne toimivat kävelevänä mainoksena ja niiden mainosluonne on kiistaton verottajan silmissä. Sonic-verkkoperälippikset ja Pilot Piping -baseballlippikset ovat suosittuja vaihtoehtoja, jotka sopivat monenlaisille vastaanottajille ja tarjoavat pitkäkestoista brändinäkyvyyttä julkisissa tiloissa.
Toimistotarvikkeet ja käytännölliset tuotteet yrityksesi logolla ovat myös varmoja valintoja vähennyskelpoisiksi liikelahjoiksi. Taskukalenterit nimipainatuksella, energiajuomat omalla etiketillä ja muut arkipäivässä käytettävät mainostuotteet muistuttavat yrityksestäsi säännöllisesti ja vahvistavat brändituntemusta. Nämä käytännölliset asiakaslahjat yhdistävät hyödyllisyyden tehokkaaseen mainosviestintään ja ovat helposti perusteltavissa verotuksessa niiden selvän mainosluonteen vuoksi.
Vältä liian henkilökohtaisia tai kalliita lahjoja, jotka voidaan tulkita edustuskuluiksi verotuksessa. Keskity tuotteisiin, jotka palvelevat sekä vastaanottajan tarpeita että yrityksesi markkinointiviestintää ja toimivat selkeästi mainostuotteina. Ota yhteyttä asiantuntijoihimme ja saat asiantuntevaa neuvontaa oikeiden asiakaslahjavalintojen tekemiseen veronäkökulmasta ja apua löytämään parhaat vähennyskelpoisten liikelahjojen vaihtoehdot yrityksellesi. Suosittelemme valitsemaan tuotteita, joissa logo on selkeästi näkyvissä ja jotka sopivat vastaanottajan arkikäyttöön.
Asiakaslahjat verotuksessa tarjoavat yrityksille kaksinkertaisen hyödyn: ne ovat täysimääräisesti vähennyskelpoisia liikekuluja ja tehokkaita asiakassuhteiden vahvistamisen työkaluja. Mainosluonteiset yrityslahjat kuten logolliset kalenterit, kahvimukit ja USB-muistitikut ovat vähennyskelpoisia mainostuotteita, kun ne täyttävät verottajan vaatimukset. Valitsemalla oikeat liikelahjat voit maksimoida sekä verotusedun että markkinointivaikutuksen. Ota yhteyttä asiantuntijoihimme, niin autamme löytämään verotehokkaita asiakaslahjoja ja mainostuotteita, jotka sopivat täydellisesti yrityksesi tarpeisiin ja budjettiin.